Apenas contas separadas
Quando a opção por manter todas as contas em separado faz sentido e quais cuidados adicionais podem ser necessários no dia a dia
Manter apenas contas separadas, sem conta conjunta, é uma escolha comum em relações recentes, em lares em que cada pessoa já traz compromissos financeiros anteriores ou em agregados com forte valorização da independência patrimonial. Neste arranjo, despesas comuns são pagas de forma alternada ou reembolsadas por transferências entre contas, o que pode gerar mais movimentos e exigir registos cuidadosos para evitar esquecimentos. Por outro lado, a autonomia sobre saldos individuais é máxima e a exposição a eventuais penhoras ou dívidas do outro membro pode ser menor, dependendo do enquadramento jurídico específico. Past performance não garante resultados futuros, e a experiência de outros lares com contas separadas não assegura que o mesmo modelo funcione para todos, sobretudo quando existem grandes diferenças de rendimento ou filhos em comum.
Ler aviso
Conta totalmente conjunta
O que muda quando rendimentos, pagamentos e cartões passam a circular por uma única conta em nome de mais de uma pessoa
Contas totalmente conjuntas continuam a ser escolhidas por casais que concentram rendimentos e despesas num só lugar. Esta opção simplifica a visualização global do orçamento do lar, mas exige disciplina na comunicação diária sobre movimentos, limites de cartão, autorizações de débito direto e eventual uso de descoberto autorizado. Em Portugal, é comum que esta estrutura esteja associada ao crédito à habitação ou a produtos complementares oferecidos pelo banco. Por isso, a leitura atenta do preçário, das taxas anuais de encargos efetivos globais e das comissões ligadas a cartões adicionais é essencial antes de decidir concentrar tudo numa única conta partilhada.
Ver mais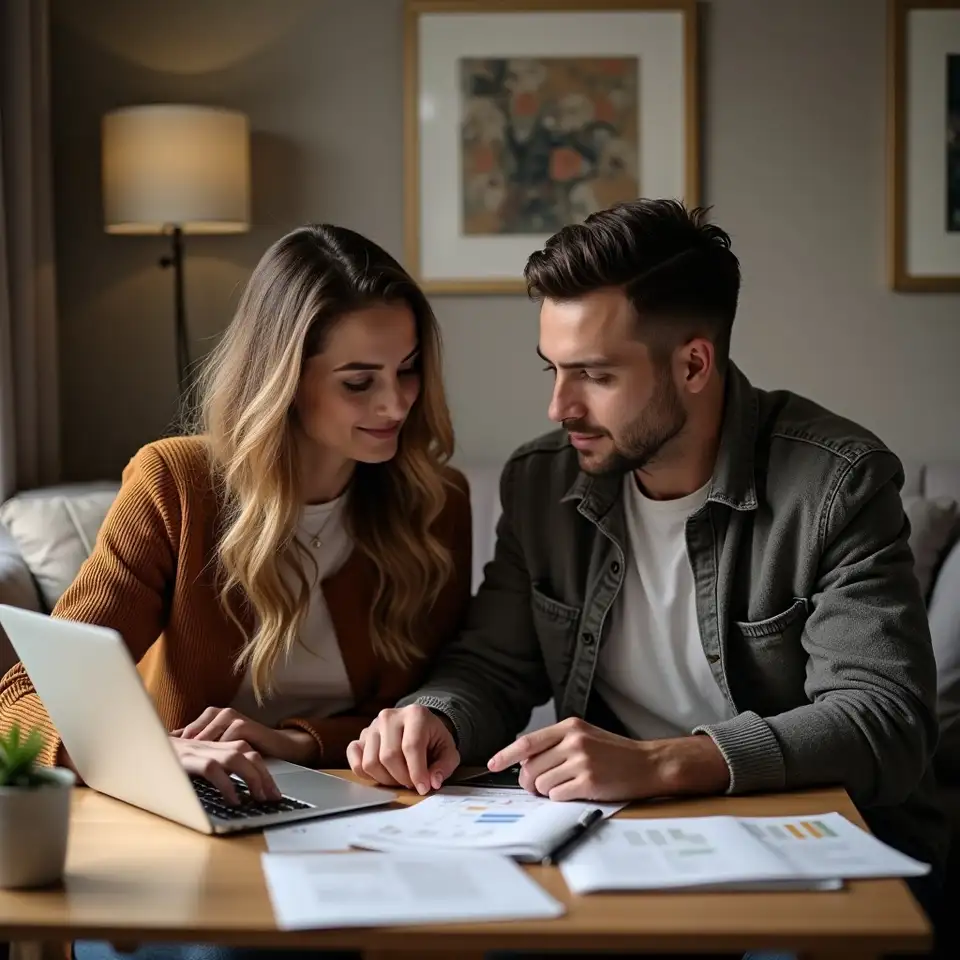
Estrutura mista
Como funciona, na prática, uma estrutura que combina conta conjunta para despesas comuns com contas individuais para o restante
A estrutura mista, com uma conta conjunta apenas para despesas partilhadas e contas individuais para o restante, tornou‑se frequente em lares que procuram equilíbrio entre transparência e autonomia. Nesta configuração, cada adulto transfere mensalmente um valor acordado para a conta comum, usado para renda, serviços, alimentação e outras despesas definidas em conjunto. O acordo pode basear‑se em percentagens de rendimento ou em contribuições iguais, dependendo das diferenças salariais e da história do casal. Esta abordagem facilita o acompanhamento dos custos do lar, ajuda a comparar ofertas bancárias específicas para contas conjuntas e reduz conflitos sobre pequenos gastos pessoais, que permanecem nas contas individuais.
Falar connoscoExemplos do dia a dia
Cenários visuais ajudam a comparar, de forma concreta, como diferentes estruturas de conta afetam pagamentos, autonomia e transparência dentro do lar
Conta totalmente partilhada
Autonomia com contas individuais
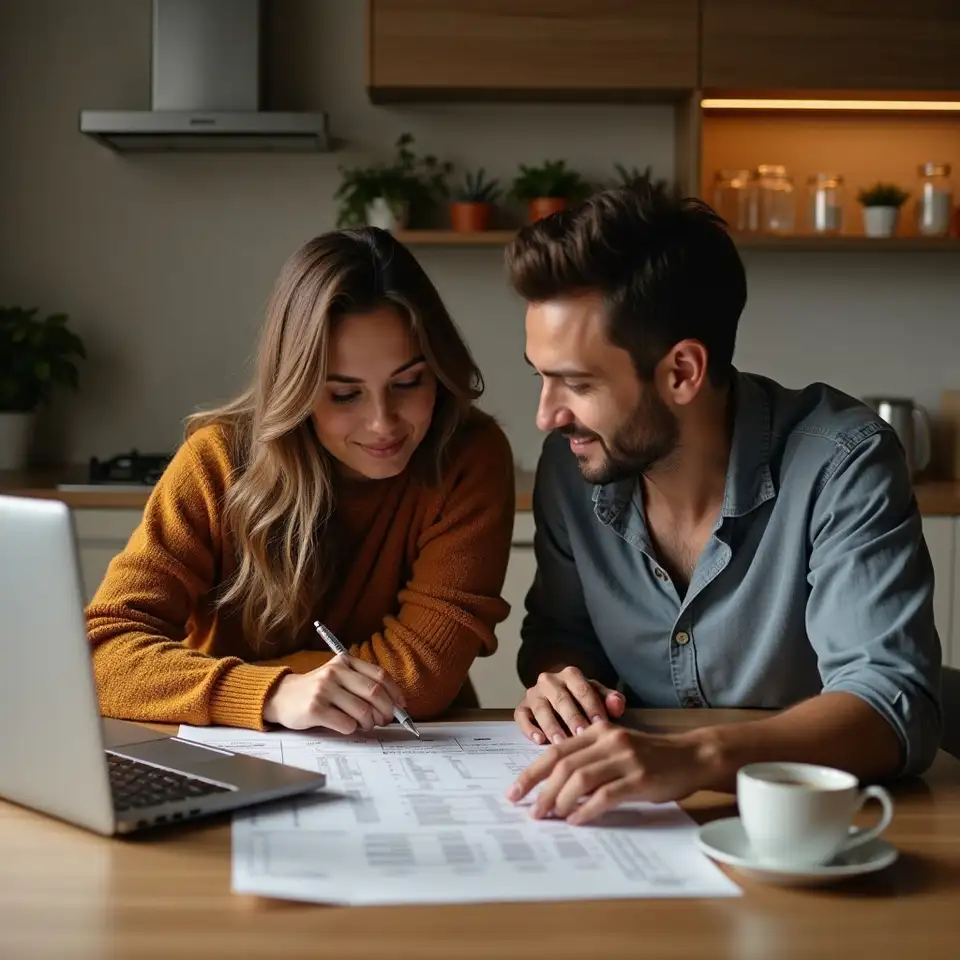
Modelo misto na prática
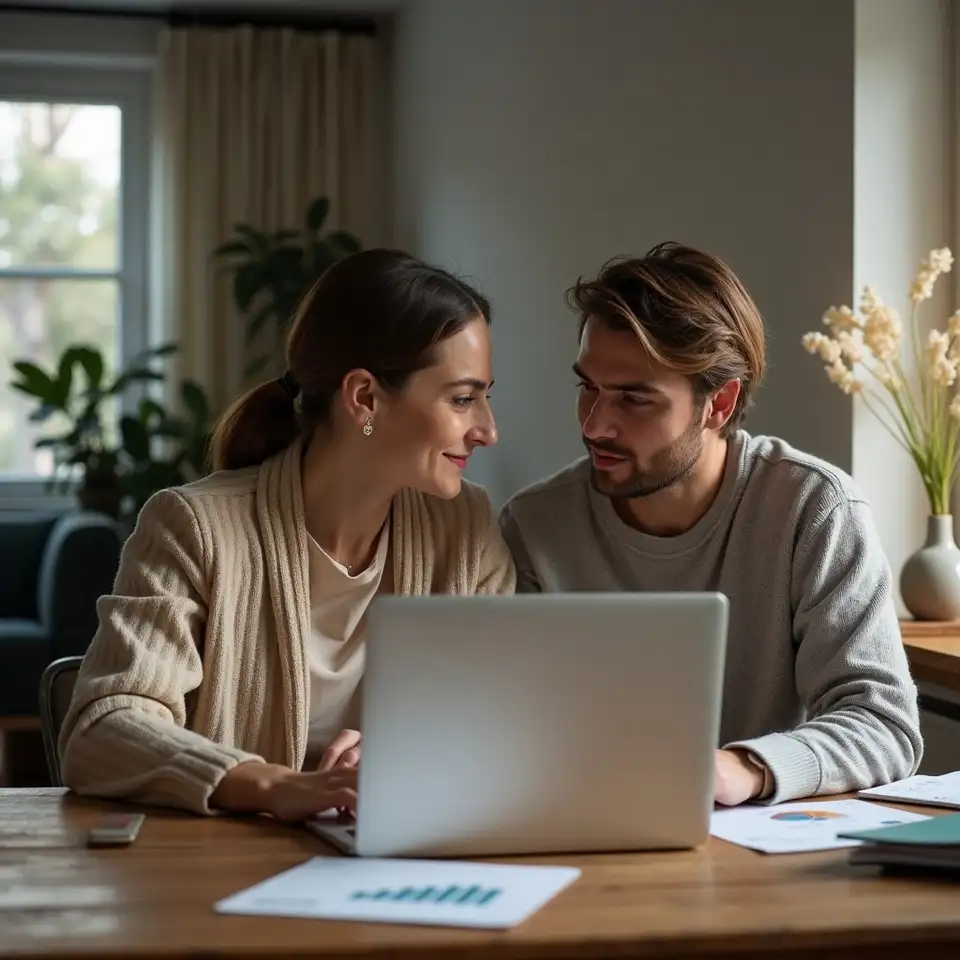
Aqui, um casal revê num portátil uma folha de cálculo com três colunas principais: despesas comuns, gastos pessoais e contribuições acordadas. Este tipo de registo ilustra a estrutura mista, em que uma conta conjunta recebe transferências mensais de cada adulto para pagar habitação, serviços e alimentação, enquanto o restante permanece em contas individuais. O cenário destaca a importância de definir critérios claros de contribuição, seja por percentagem de rendimento, seja por montantes iguais, e de rever o acordo sempre que os rendimentos se alterem de forma relevante.
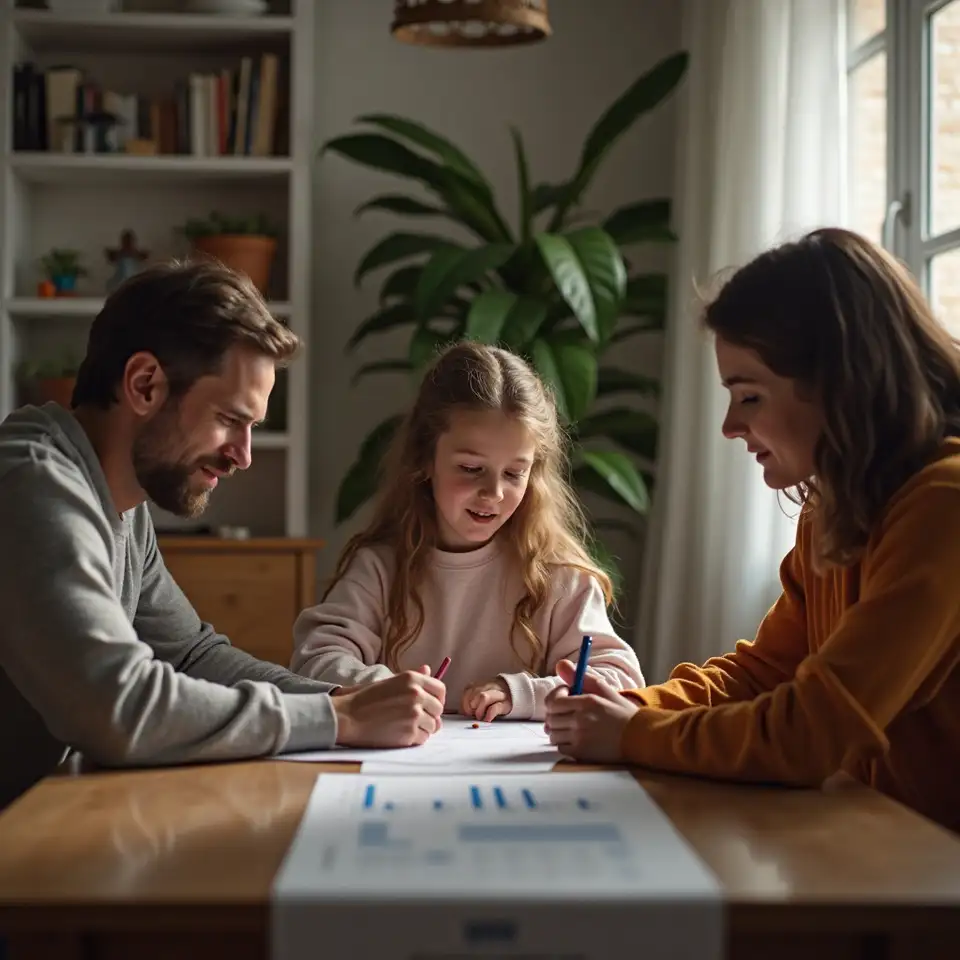
Conversas abertas em família
A fotografia mostra uma família sentada à mesa com um adolescente a participar na conversa, enquanto um adulto aponta para um gráfico simples impresso. A cena remete para lares que incluem filhos nas discussões sobre como são organizadas contas conjuntas e individuais, explicando quem paga o quê, como são geridos cartões adicionais para jovens e de que forma se planeiam despesas futuras. Este tipo de diálogo não substitui orientação profissional, mas ajuda a criar hábitos de transparência e responsabilidade partilhada sobre o uso de serviços bancários.
Modelos usados por casais e famílias
Porque a estrutura de contas influencia a forma como o lar organiza pagamentos, poupanças e decisões financeiras conjuntas
A escolha entre conta conjunta, conta individual ou combinação das duas altera a forma como o dinheiro circula dentro do lar. Em vez de tratar o tema como mera preferência, esta secção descreve os modelos mais usados e as consequências práticas de cada um, desde o pagamento da renda até à gestão de cartões e autorizações de movimentação. A análise baseia‑se em práticas observadas em bancos a operar em Portugal e em padrões de organização financeira de lares urbanos e rurais.
No modelo de conta conjunta, todas as entradas e saídas passam, total ou parcialmente, por um mesmo número de conta. Historicamente, este arranjo foi associado a casamentos formais, mas hoje é usado também por uniões de facto e outras formas de coabitação. Já o modelo de contas separadas, em que cada pessoa mantém a sua conta e transfere apenas o necessário para despesas comuns, ganhou espaço com a maior autonomia profissional e a diversidade de percursos familiares. Entre estes extremos existe ainda a estrutura mista, em que se mantém pelo menos uma conta individual para cada adulto e uma conta conjunta apenas para despesas partilhadas, como habitação, serviços essenciais e alimentação.
Cada uma destas estruturas tem implicações em custos bancários, como comissões de manutenção, anuidades de cartões e eventuais encargos por transferências internas, bem como em temas sensíveis como sucessão, penhoras ou responsabilidade sobre descobertos. A decisão raramente depende de um único fator. Costuma combinar nível de confiança, hábito cultural, diferenças de rendimento, existência de filhos e experiência prévia com instituições financeiras. Resultados podem variar conforme o perfil de cada agregado e a forma como as pessoas comunicam sobre dinheiro, pelo que situações específicas devem ser avaliadas com apoio profissional sempre que envolvam património elevado, dívidas relevantes ou disputas jurídicas.
Estruturas de contas no lar
Como diferentes estruturas de conta moldam a forma de partilhar despesas, responsabilidades e decisões financeiras em casa
“Se abrirmos uma conta conjunta, ficamos mais organizados ou mais presos um ao outro?” A pergunta repete‑se sempre que duas pessoas começam a partilhar despesas. Esta página reúne, num só lugar, as principais estruturas de conta usadas em Portugal, com foco na vida real de casais, famílias recompostas e agregados onde nem todos têm rendimentos semelhantes. O objetivo não é apontar um modelo ideal, mas mostrar como cada opção funciona, quais custos bancários podem surgir e como se articulam responsabilidades legais, autonomia individual e transparência. A análise parte de práticas consolidadas no sistema bancário português, de orientações de supervisores e de experiências recolhidas em lares que combinam salários, poupanças e pagamentos recorrentes. O conteúdo é descritivo e informativo, não constitui recomendação personalizada nem substitui aconselhamento profissional individualizado para situações complexas.
Método para escolher a estrutura de conta
Retrato financeiro do agregado familiar
A análise começa por mapear quem recebe rendimentos, quem assume pagamentos fixos e como as despesas variáveis se distribuem ao longo do mês. Em seguida, são listados os produtos bancários já existentes, com atenção a comissões, anuidades de cartões e eventuais descobertos autorizados. Por fim, são identificadas situações sensíveis, como dívidas anteriores, responsabilidades partilhadas com outros familiares e eventuais processos judiciais. Este retrato inicial não substitui aconselhamento jurídico, mas ajuda a perceber se uma estrutura conjunta, separada ou mista é compatível com a realidade atual do lar.
Matriz de partilha de despesas
Acordo de convivência financeira
Revisão periódica da estrutura de contas