Padrões de conflito mais comuns
1
Responsabilidade operacional concentrada
Um sinal recorrente de desequilíbrio é a sensação de que uma pessoa “anda sempre a pedir para transferir” enquanto a outra raramente se preocupa com saldos. Este padrão pode indicar que a responsabilidade operacional sobre contas conjuntas recai quase toda sobre um membro, que acompanha extratos, fala com o banco e ajusta transferências de última hora. Ao longo do tempo, este papel concentrado pode gerar desgaste, mesmo que, em termos de montantes, as contribuições sejam semelhantes. Rever quem faz o quê na rotina bancária é tão importante quanto rever quanto cada um paga.
2
Uso ambíguo de cartões adicionais
Outro foco de tensão são cartões adicionais ligados à conta conjunta ou a uma conta individual usada para despesas comuns. Quando não existe acordo explícito sobre limites, tipos de compra aceitáveis e forma de comunicar gastos acima de determinado valor, cada utilização do cartão pode ser interpretada como abuso ou falta de confiança. Definir regras simples — por exemplo, avisar sempre que se faz uma compra acima de certo montante — reduz o espaço para leituras negativas em momentos de maior pressão financeira.
Dispersão de contas e falta de mapa global
Em alguns agregados, a organização de contas foi sendo construída por camadas: uma conta aberta na juventude, outra criada para um antigo crédito, uma terceira associada a um emprego anterior. Anos depois, ninguém tem uma visão clara de que contas continuam ativas, que débitos diretos estão associados a cada uma e quem tem acesso a quê. Esta dispersão facilita esquecimentos, duplica comissões e alimenta desconfianças sempre que um movimento inesperado surge num extrato pouco consultado. Criar um mapa simples de contas, titulares e funções é um passo prático para reduzir ruído.
Decisões em momentos de rutura
Quando o conflito atinge um ponto em que se fala em encerrar contas conjuntas ou retirar acessos, é fácil tomar decisões precipitadas que criam novos problemas, como débitos recusados ou impossibilidade temporária de pagar despesas essenciais. Uma abordagem mais prudente passa por definir um plano de transição: identificar pagamentos críticos, criar, se necessário, uma conta temporária para despesas comuns e estabelecer prazos claros para rever a situação com calma. Em contextos de grande tensão, apoio jurídico ou de mediação pode ser fundamental.
Conflitos à volta das contas individuais
Quando despesas feitas em contas pessoais são interpretadas como injustas face ao esforço conjunto para manter o lar em funcionamento
Nem todos os conflitos passam pela conta conjunta. Em muitos lares, as discussões mais
intensas surgem quando gastos feitos em contas individuais são vistos como
desproporcionados face ao esforço conjunto para pagar despesas comuns. Um membro pode
sentir que sustenta a maior parte das contas estruturais, enquanto o outro mantém
padrões de consumo considerados elevados nas suas contas pessoais. Noutros casos, quem
tem rendimentos variáveis usa a conta individual como amortecedor, suportando mais
custos em meses favoráveis e reduzindo o contributo noutros períodos, o que pode ser
lido como falta de previsibilidade. Analisar estas situações exige olhar para o
conjunto: quanto entra em cada conta, que despesas comuns são pagas a partir delas e
como foram definidos, ou nunca formalizados, os critérios de justiça. Resultados podem
variar e, em cenários de grande assimetria, pode ser prudente recorrer a apoio
especializado para mediar expectativas e redesenhar acordos.
Rever divisão
Desconfiar de movimentos na conta conjunta
Quando um movimento inesperado na conta partilhada desencadeia dúvidas sobre confiança, responsabilidade e necessidade de alterar acessos
Quando surgem suspeitas de que alguém está a usar a conta conjunta de forma desajustada, a reação instintiva costuma ser pedir justificações imediatas ou limitar acessos. Embora, por vezes, essa medida seja necessária, a experiência mostra que muitos conflitos começam por falhas de informação simples: um pagamento agendado que ninguém recordava, um débito direto que não foi cancelado após mudança de fornecedor ou uma compra pontual mais elevada que não foi comunicada. Antes de redesenhar toda a estrutura de contas, pode ser útil reconstruir, com calma, a sequência de movimentos envolvidos, usando extratos detalhados e, quando disponível, a categorização automática da aplicação bancária. Esta reconstrução não elimina a tensão, mas permite separar erros pontuais de padrões consistentes, orientando decisões sobre manter, rever ou encerrar a conta conjunta em causa.
Ler aviso legalImagens de conflito e reorganização
Cenas do quotidiano mostram como ferramentas visuais, registos escritos e encontros
regulares ajudam a transformar conflitos difusos em decisões mais claras sobre contas
conjuntas e individuais
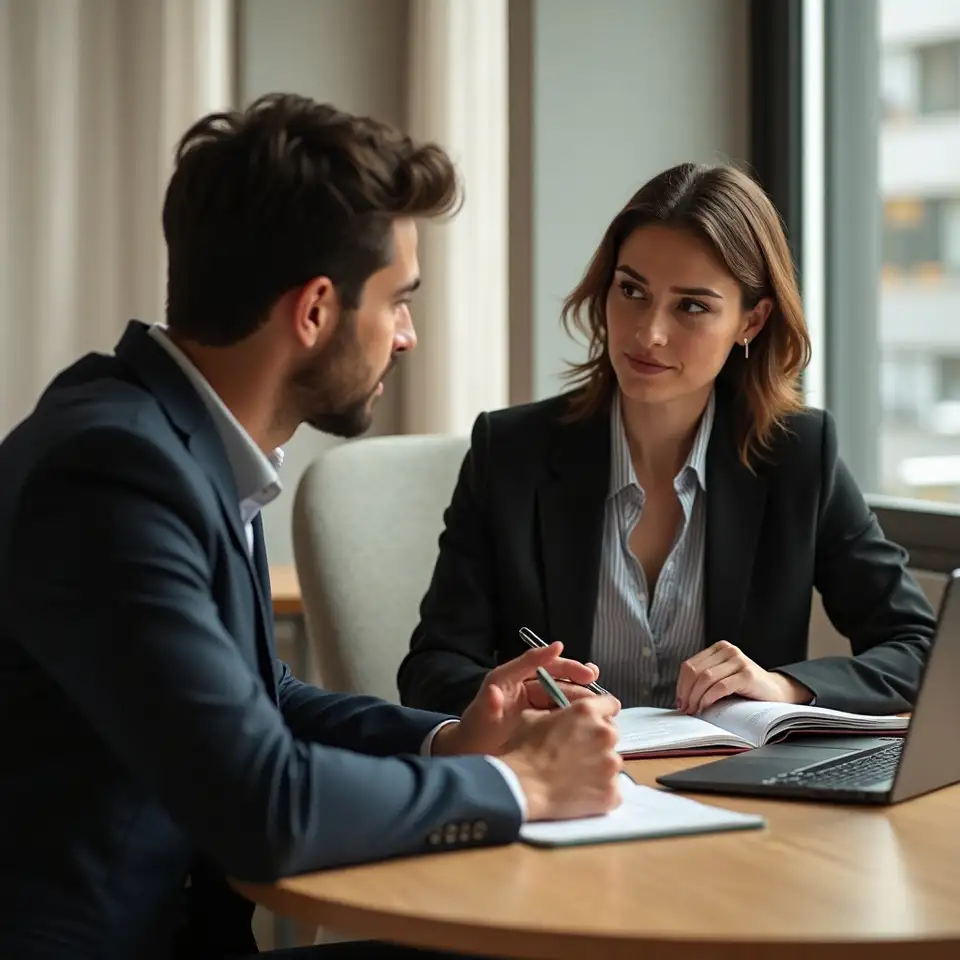
Reunião financeira estruturada
A imagem mostra duas pessoas sentadas frente a frente, com um portátil aberto em
extratos bancários e um caderno onde se anotam decisões. A cena representa uma
reunião financeira tranquila, em que se revêem movimentos, se identificam
despesas que geram desconforto e se registam acordos sobre limites e
prioridades, reduzindo espaço para mal‑entendidos futuros.
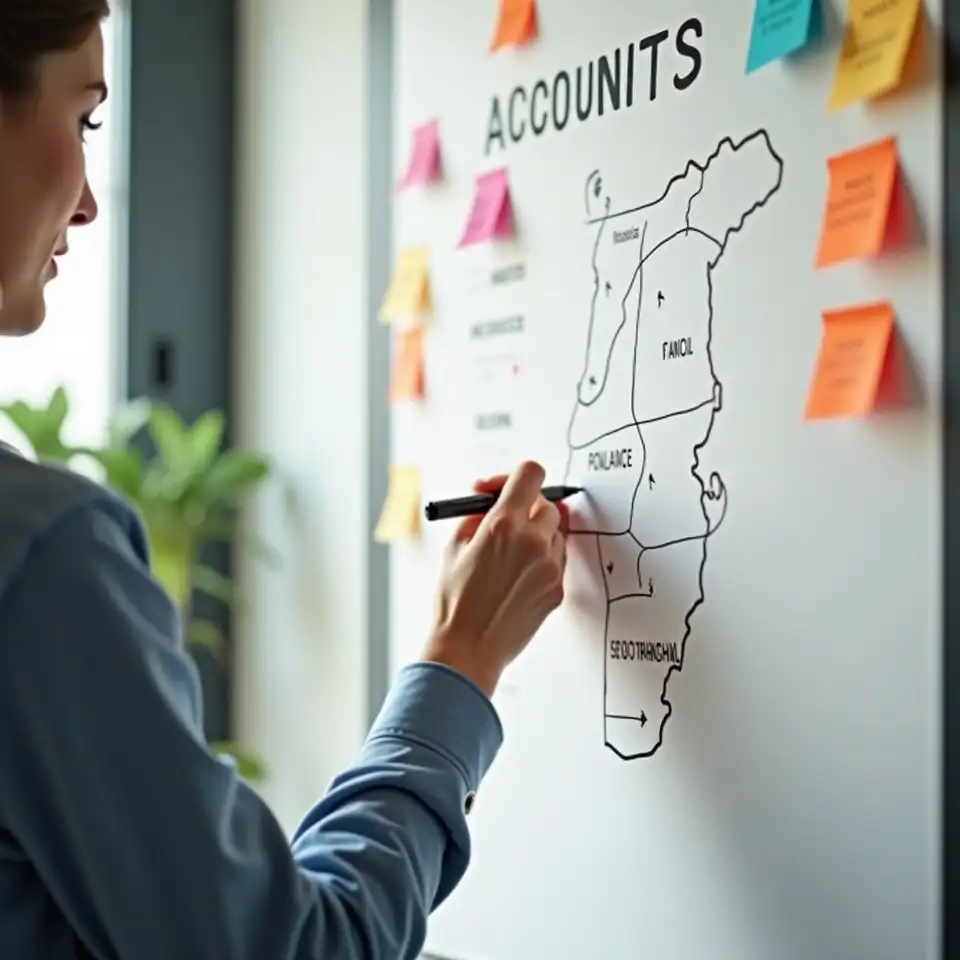
Mapa visual de contas e acessos
Aqui vê‑se um quadro branco com colunas para contas conjuntas, contas individuais, débitos diretos e cartões, preenchido com notas adesivas de cores diferentes. Este tipo de visualização ajuda o agregado a perceber rapidamente quem tem acesso a quê, que despesas passam por cada conta e onde se concentram riscos ou responsabilidades em excesso.
Registar interações com a instituição
A fotografia mostra um adulto a escrever um registo simples de contactos com o banco, anotando datas, nomes de interlocutores e resumo de respostas. Este hábito, especialmente útil em contextos de conflito, cria um trilho documentado que pode ser usado para clarificar equívocos com a instituição ou fundamentar reclamações formais, quando necessário.
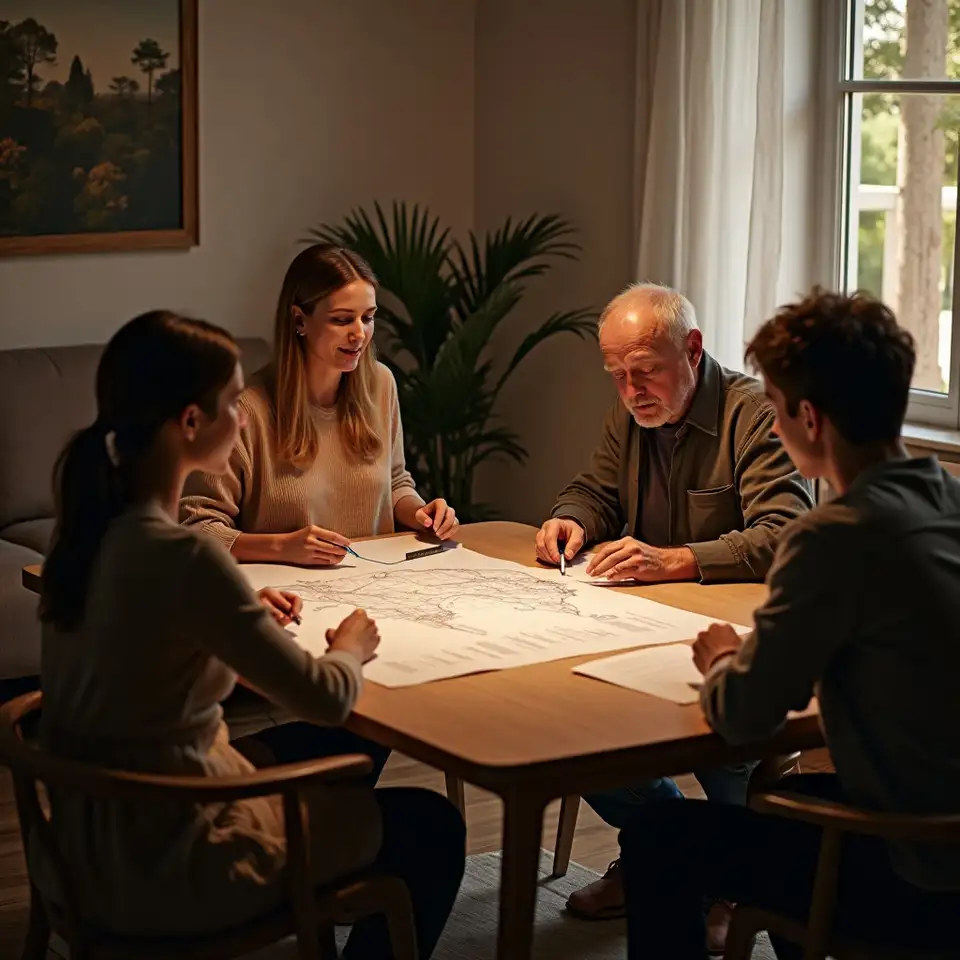
Tornar visível a evolução das contribuições
A última imagem apresenta uma família sentada em torno de uma mesa, com um gráfico simples impresso que mostra a evolução das contribuições de cada adulto para despesas comuns ao longo de vários meses. A cena sugere uma conversa em que números concretos substituem perceções vagas, permitindo discutir ajustes de forma mais serena, ainda que não elimine divergências de fundo.
Tensões à volta das contas
Quando a estrutura de contas deixa de ser apenas uma ferramenta técnica e passa a refletir, amplificar ou esconder tensões dentro do agregado familiar.
“A conta conjunta é nossa, mas sinto que estou sempre a justificar cada movimento.” A
frase resume um tipo de conflito que se repete em muitos lares: o choque entre
transparência e sensação de vigilância. Esta página observa de perto os pontos de
fricção mais frequentes quando coexistem contas conjuntas e individuais, desde
levantamentos sem aviso até compras que um dos membros considera excessivas. Em vez de
receitas rápidas, apresenta padrões recorrentes, sinais de alerta e perguntas úteis para
que cada agregado avalie se o problema está na estrutura de contas, nos acordos sobre
quem paga o quê ou na forma como a informação circula entre as pessoas envolvidas.
Assimetria de informação
Quando só uma pessoa acompanha extratos, configura alertas e fala com o banco, o risco de assimetria de informação aumenta e pequenos enganos transformam‑se em suspeitas.
Leituras divergentes de despesas
Pagamentos que os membros do agregado classificam de forma diferente — essenciais, supérfluos, pessoais — geram leituras opostas sobre o mesmo movimento bancário.
Acordos desatualizados
Contribuições fixas mantidas durante anos, sem revisão após mudanças de rendimento, criam pressões silenciosas que só aparecem quando a tensão já é elevada.
Acessos que ficaram para trás
Contas conjuntas, cartões adicionais e autorizações antigas mantidas por inércia podem expor o agregado a riscos desnecessários em caso de conflito aberto ou rutura.
Ferramentas para reduzir tensão sem prometer soluções rápidas
Conflitos à volta de contas conjuntas e individuais raramente se resolvem com um único
gesto. Beneficiam de rotinas claras, linguagem cuidada, registos documentados e mudanças
graduais testadas ao longo do tempo.
Revisão mensal partilhada das contas
Alguns lares adotam reuniões financeiras regulares, em que todos os adultos revêm extratos de contas conjuntas e individuais, atualizam mapas de débitos diretos e discutem alterações relevantes, como novos contratos ou mudanças de rendimento. Esta rotina, que aqui se designa por revisão mensal partilhada, não elimina conflitos, mas cria um espaço previsível para que dúvidas e desconfortos sejam colocados antes de se transformarem em acusações. A experiência mostra que, quando estas conversas são curtas, objetivas e baseadas em documentos concretos, o nível de tensão tende a ser mais baixo.
Acordo de diálogo financeiro no agregado
Nalguns casos, o conflito resulta menos dos números e mais da linguagem usada para falar sobre eles. Comentários irónicos sobre compras, perguntas vagas sobre levantamentos ou acusações feitas em momentos de cansaço deixam marcas duradouras. Um protocolo simples de conversa — por exemplo, combinar que críticas a decisões financeiras são feitas apenas em momentos previamente marcados e com acesso a extratos — pode reduzir interpretações defensivas. Este protocolo, chamado aqui de acordo de diálogo financeiro, não é um contrato formal, mas funciona como referência para conversas futuras.
Trilho documentado com o banco
Quando a relação com o banco se torna parte do conflito — por comissões inesperadas, erros de débito ou dificuldades de atendimento —, alguns lares optam por estruturar a sua interação com a instituição de forma mais sistemática. Isto pode incluir registar por escrito contactos relevantes, guardar comprovativos de pedidos, usar canais formais de reclamação e, em situações mais complexas, recorrer a entidades de resolução de litígios. Esta abordagem, aqui designada por trilho documentado com a instituição, ajuda a separar o que depende da dinâmica interna do agregado do que depende de procedimentos externos.
Ajustamentos faseados na estrutura de contas
Em cenários de conflito persistente, mudanças graduais na estrutura de
contas podem ser mais eficazes do que alterações bruscas. Exemplos incluem
limitar temporariamente o uso de cartões adicionais, definir tetos para
levantamentos da conta conjunta, criar uma pequena conta separada para
despesas comuns específicas ou transferir, passo a passo, determinados
pagamentos para outra conta. Este método de ajustamento faseado permite
testar novos arranjos, observar impactos práticos e corrigir rotas sem
bloquear de imediato o acesso a recursos essenciais.